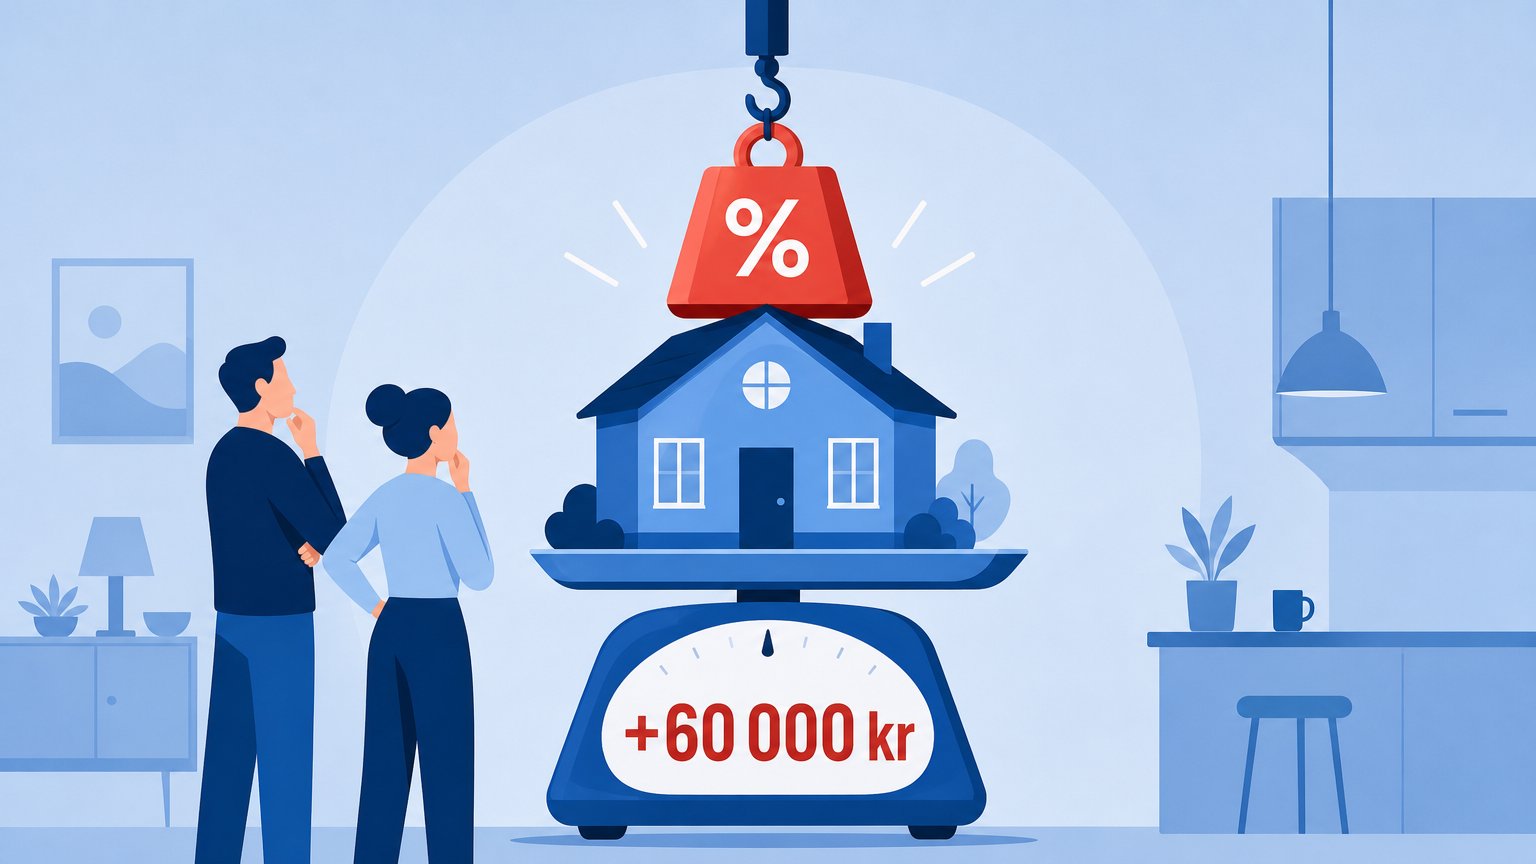
Bolåneräntan upp 2 procentenheter? Klarar du 3 500 kr mer i månaden
På ett lån på 3 000 000 kr blir det 60 000 kr mer om året före avdrag. Har du lånet ensam kostar höjningen cirka 45 700 kr efter avdrag, inte 42 000 kr.
På ett lån på 3 000 000 kr blir det 60 000 kr mer om året före avdrag. Har du lånet ensam kostar höjningen cirka 45 700 kr efter avdrag, inte 42 000 kr.
SEB:s kunder fick i augusti 2026 i snitt 2,67 % rörligt och 3,16 % på tre år. Med Riksbankens prognos blir bundet bara cirka 1 800 kr billigare per år.
Höjningarna väntas börja under 2026. Följer bankerna med kan ett rörligt lån på 3 000 000 kr kosta cirka 19 000 kr mer om året, 13 000 kr efter avdrag.
Inflation och tillväxt sommaren 2026 slog Riksbankens prognos. Höjs räntan 0,25 procentenheter blir ett lån på 3 miljoner kr 7 500 kr dyrare per år.
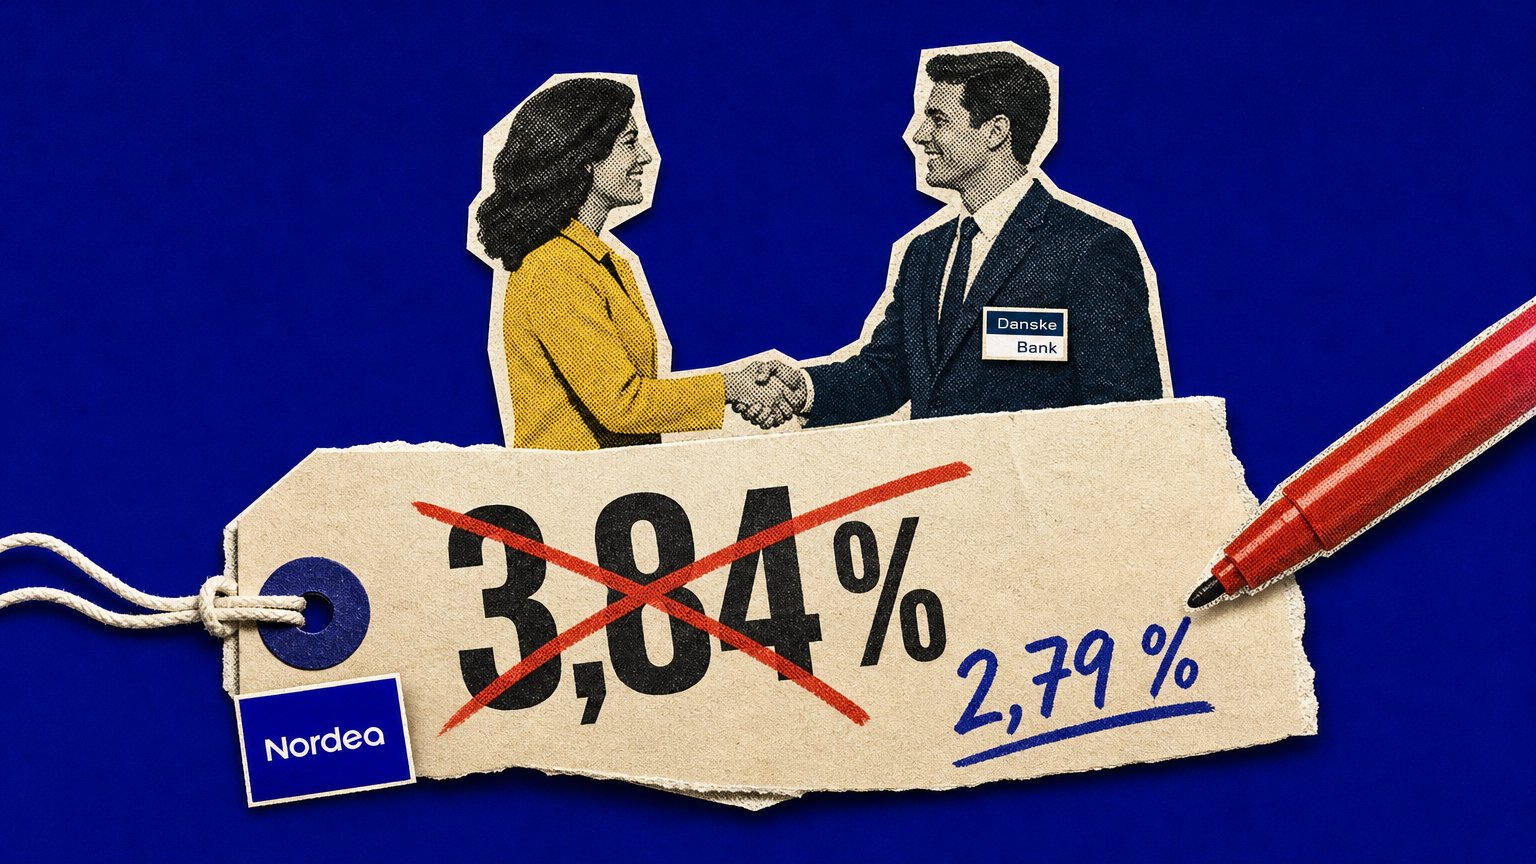
På ett lån på 3 000 000 kr är skillnaden 35 100 kr om året före ränteavdrag. Jämför din ränta med bankens snittränta och använd gapet när du förhandlar.
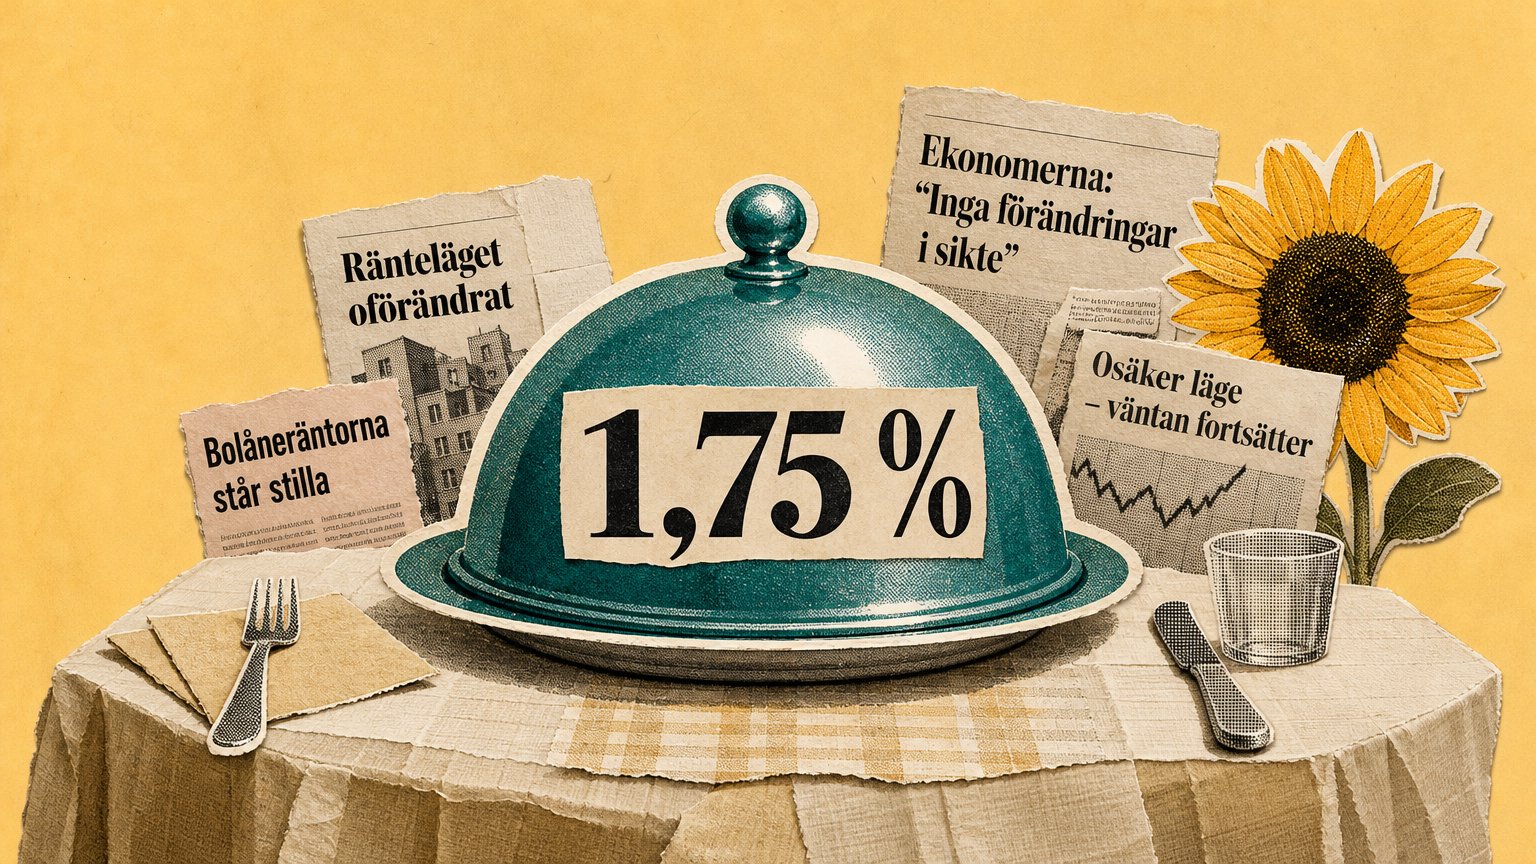
Styrräntan är kvar på 1,75 % den 17 juni 2026. I vårt exempel är rörlig ränta billigare än två års bindning även efter en höjning på 0,25 procentenheter.
KPIF-inflationen föll till 0,8 % i april 2026 och tillväxten är svag. Riksbanken kan ändå höja om kriget i Mellanöstern ger en bred inflationsuppgång.
Swedbank, Nordea och Danske Bank höjer rörlig listränta till 3,89-3,99 %. På ett lån på 3 miljoner kr kostar det 4 500 kr om året, 3 150 kr efter avdrag.
KPIF-prognosen för 2026 höjs från 0,9 till 1,5 procent när energipriserna stiger. Korta marknadsräntor har stigit, så rörliga bolån kan bli dyrare ändå.
Styrräntan väntas ligga kvar på 1,75 % ett tag. Ett rörligt lån på 3 miljoner kr kostar cirka 4 585 kr i månaden efter avdrag. Nästa besked: 19 mars 2026.
Styrräntan är 1,75 %. En ändring på 0,25 procentenheter ger 7 500 kr om året på ett rörligt lån på 3 miljoner kr. Bundna räntor följer obligationerna.
Med 0,2 procentenheter lägre ränta på 3 miljoner kr sparar du 6 000 kr om året, 4 200 kr efter avdrag. Bankens egen snittränta är ditt bästa argument.