Ettåriga bolån: bankernas median upp till 3,10 % i september 2026
Bankernas median för ett års bindning var 2,84 % i september 2025. Ett år senare låg den på 3,10 %. Lägst var JAK Medlemsbank med 2,60 %.
Korta nyheter om bolåneräntor, Riksbanken och bostadsmarknaden.
Bankernas median för ett års bindning var 2,84 % i september 2025. Ett år senare låg den på 3,10 %. Lägst var JAK Medlemsbank med 2,60 %.
Läcker föreningens stamledning betalar föreningen golvet för 60 000 kr. Soffan för 15 000 kr går på din hemförsäkring, minus självrisken.
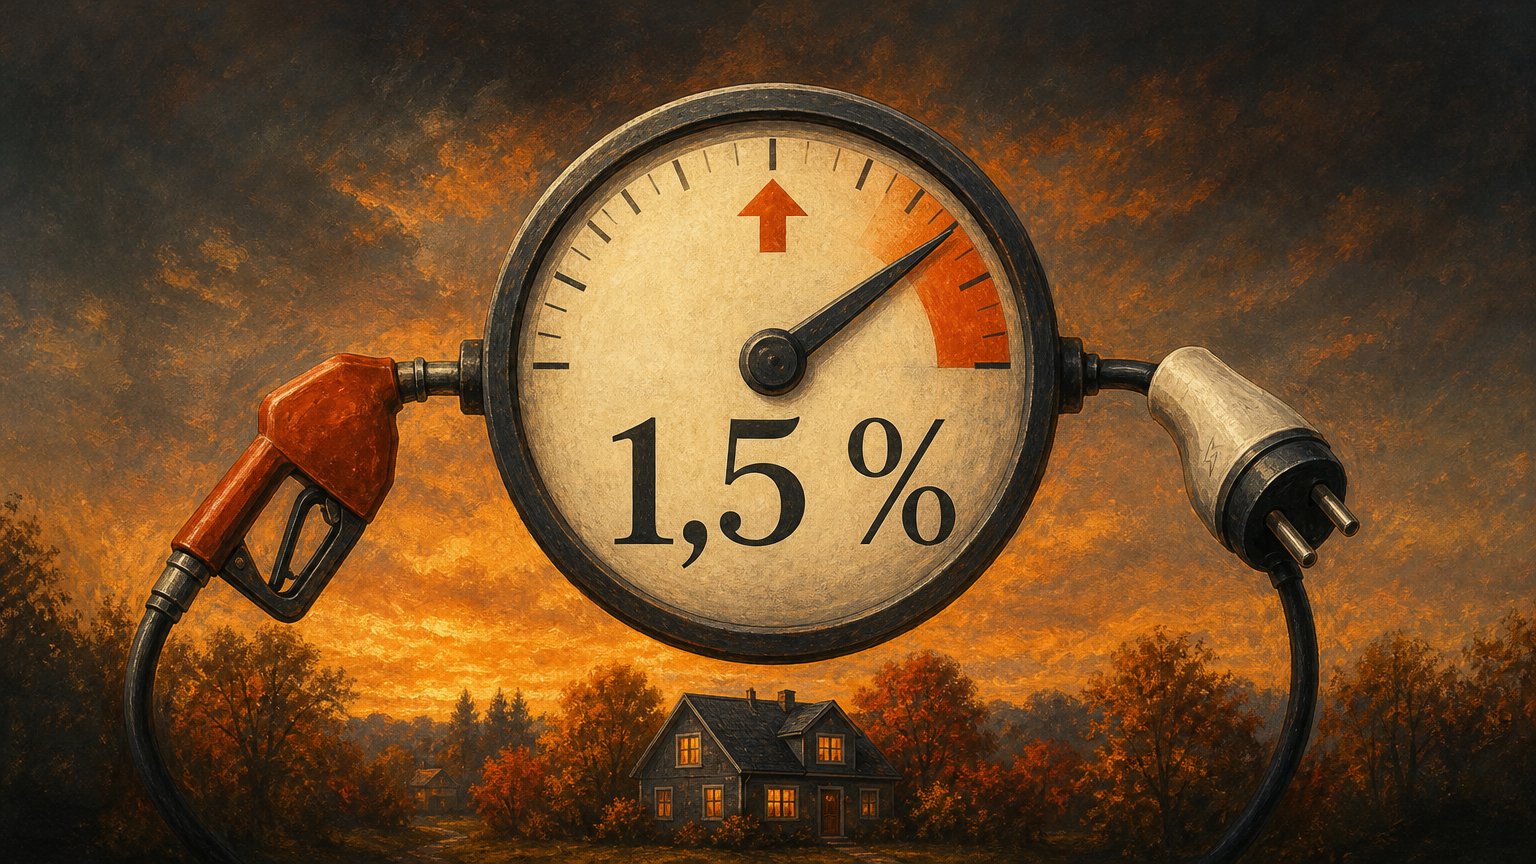
KPIF-inflationen steg från 0,7 % i augusti 2026. Elen blev 11,7 % dyrare och drivmedlen 13,3 % på en månad. Nästa räntebesked kommer 4 november 2026.
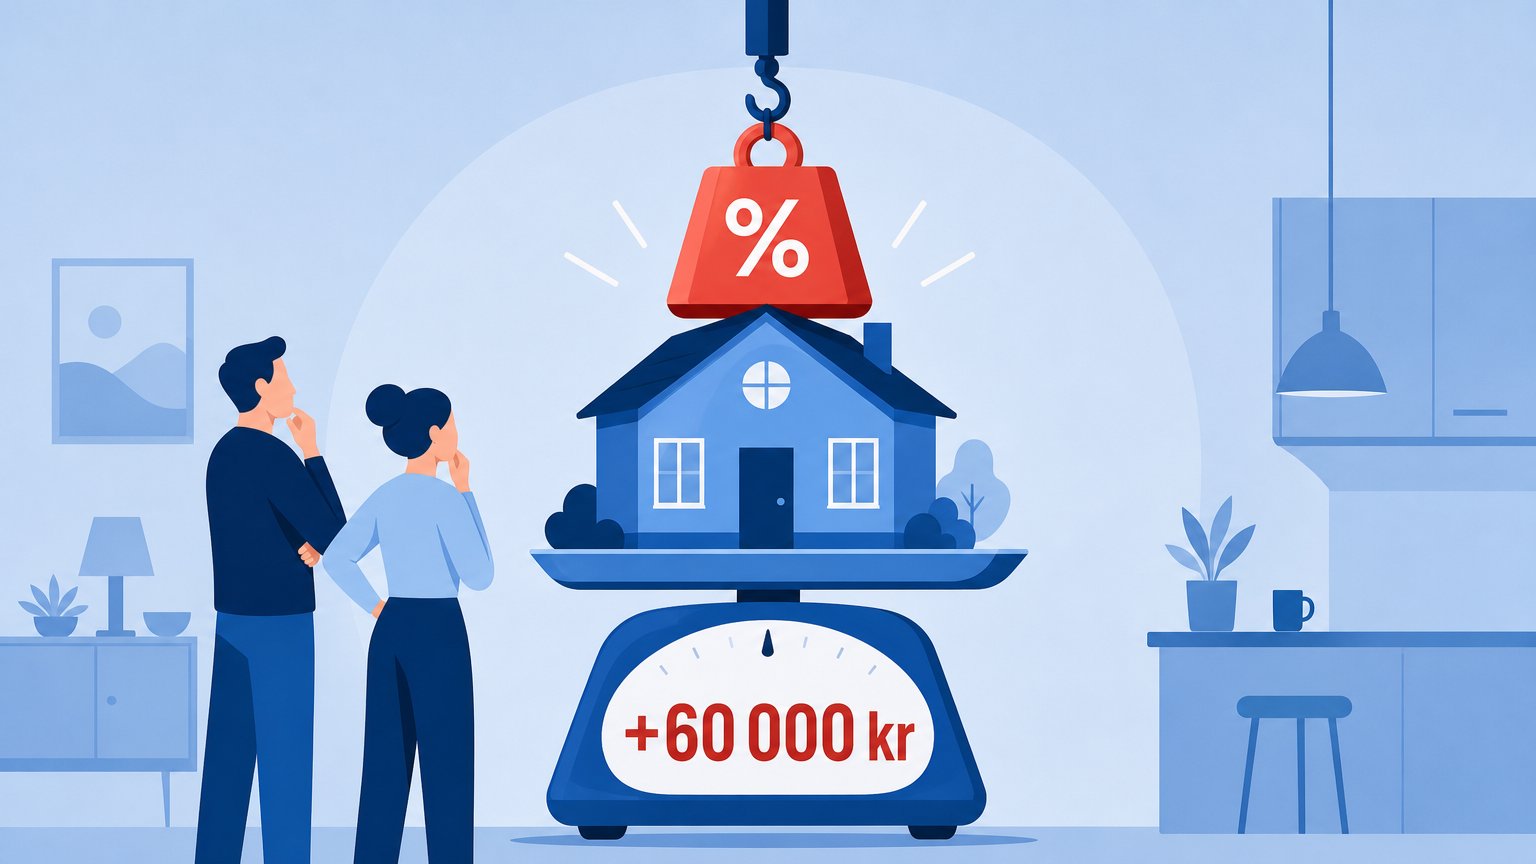
På ett lån på 3 000 000 kr blir det 60 000 kr mer om året före avdrag. Har du lånet ensam kostar höjningen cirka 45 700 kr efter avdrag, inte 42 000 kr.
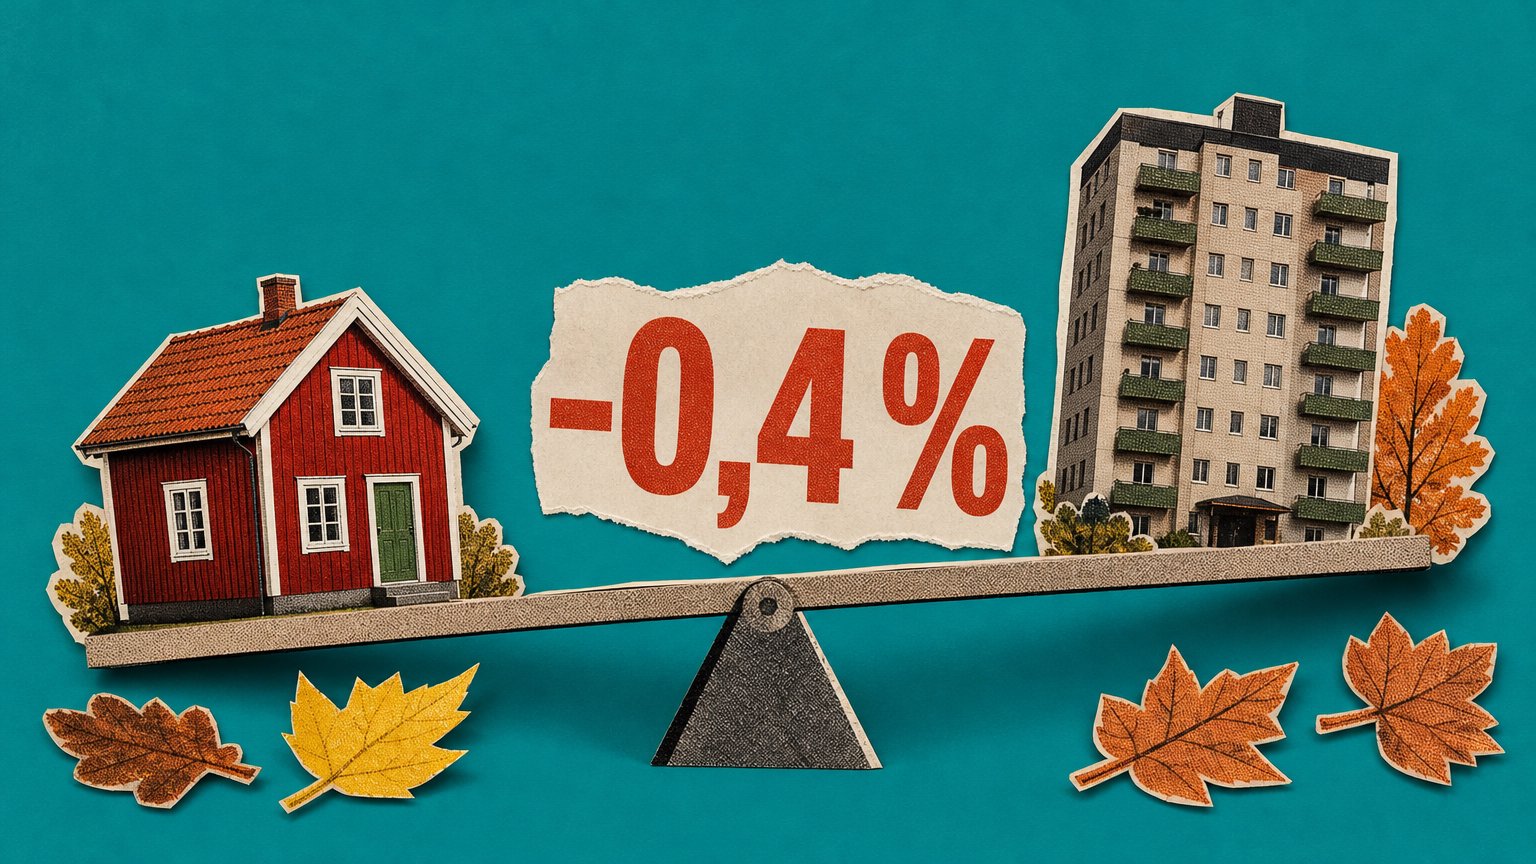
På ett hus för 4 000 000 kr motsvarar nedgången cirka 16 000 kr. Det är första minuset för villor sedan januari 2026, enligt Svensk Mäklarstatistik.
SEB:s kunder fick i augusti 2026 i snitt 2,67 % rörligt och 3,16 % på tre år. Med Riksbankens prognos blir bundet bara cirka 1 800 kr billigare per år.
Bankerna lånar via obligationer. Räntan på tvååriga bostadsobligationer steg från 2,42 % den 1 juli 2026 till 3,13 % den 18 september 2026.
Höjningarna väntas börja under 2026. Följer bankerna med kan ett rörligt lån på 3 000 000 kr kosta cirka 19 000 kr mer om året, 13 000 kr efter avdrag.
Sjunker värdet från 3 200 000 kr till 2 900 000 kr före inflyttningen växer kontantinsatsen från 320 000 kr till 590 000 kr. Avtalet binder dig ändå.
Höjningen är 0,25 procentenheter och kan göra ett lån på 3 000 000 kr 7 500 kr dyrare per år. Rörlig ränta står still. Fem banker höjde före Swedbank.
Ett nej gör köpet ogiltigt och du får tillbaka handpenningen. Inom 1 månad kan du gå till hyresnämnden. Krav på viss inkomst i stadgarna gäller inte.
Lägst treårssnitt i augusti 2026 hade Skurups Sparbank med 3,03 %, ned från 3,05 %. För rörlig ränta låg Skandia kvar lägst på 2,58 %.