Köpa på ritning? Ett prisfall kan kräva 270 000 kr mer i kontantinsats
Sjunker värdet från 3 200 000 kr till 2 900 000 kr före inflyttningen växer kontantinsatsen från 320 000 kr till 590 000 kr. Avtalet binder dig ändå.
Sjunker värdet från 3 200 000 kr till 2 900 000 kr före inflyttningen växer kontantinsatsen från 320 000 kr till 590 000 kr. Avtalet binder dig ändå.
Ett nej gör köpet ogiltigt och du får tillbaka handpenningen. Inom 1 månad kan du gå till hyresnämnden. Krav på viss inkomst i stadgarna gäller inte.
En förening som lånar 15 miljoner kr till 3,5 % betalar 525 000 kr i ränta om året. Planerna står i årsredovisningen, underhållsplanen och protokollen.
Lånar du 1 200 000 kr till 4,25 % blir räntan 12 750 kr på tre månader. Saknar lånet säkerhet ger räntan inget avdrag från 2026, en skillnad på 3 825 kr.
Två månader med 15 000 kr i boendekostnad för varje bostad ger 30 000 kr extra. SEB råder nästan alltid att sälja först, SBAB föreslår långt tillträde.
Folksams självrisk vid översvämning är 10 % av skadan, minst 10 000 kr. Vatten som läcker in genom grunden ersätts i regel inte alls.
Med en villa för 4 000 000 kr och 2 000 000 kr i lån kan du låna 1 200 000 kr till. Vid 80 % belåning blir amorteringen 5 333 kr i månaden.
Betalar du 300 000 av 400 000 kr i kontantinsatsen får du ändå bara hälften. Ett skriftligt samboavtal och ett skuldebrev ger en annan fördelning.
Banken betalar 2 880 000 kr, säljarens lån löses och ni skriver köpebrev. Sedan har du tre månader på dig att söka lagfart, annars kan det bli vite.
Lagfarten är 1,5 % av priset plus 825 kr. Nya pantbrev för 1,4 miljoner kr kostar 28 375 kr till, så du betalar 89 200 kr utöver kontantinsatsen.
Ett påskrivet köpekontrakt har ingen ångerrätt. På ett hus för 3,5 miljoner kan säljaren behålla 350 000 kr och kräva mer om skadan är större.
Säger banken nej efter kontraktet är du ändå bunden, och 350 000 kr i handpenning kan gå förlorad. Ett skriftligt låneförbehåll låter köpet gå åter.
Ett dolt fel kan du kräva säljaren för i upp till 10 år. Mögel som besiktningen hade varnat för räknades inte som dolt fel i ett HD-fall från 1998.
En tvåa för 2,5 miljoner kr kräver 250 000 kr i insats, men månadskostnaden blir knappt 500 kr högre. Bankens kalkylränta avgör hur mycket du får låna.
Bolånetaket är 90 % och det skärpta amorteringskravet borta. På befintliga lån måste du själv be banken, och tilläggslån får gå upp till högst 80 %.
Räntekänslighet på 17 % betyder att avgiften kan gå från 4 500 till 5 250 kr i månaden om föreningens ränta stiger 1 procentenhet.
Ett bud på 3,2 miljoner kr binder varken dig eller säljaren förrän kontraktet är påskrivet. Säljaren kan välja ett lägre bud, och du kan backa.
En tvåa för 2,8 miljoner kr kan kosta 12 046 kr i månaden. Kolla slutpriser, föreningens lån och badrummet innan du lägger ditt första bud.
Med 90 % bolånetak räcker 300 000 kr för en bostad på 3 miljoner kr, men månadskostnaden stiger cirka 480 kr. Förslaget väntar på riksdagens beslut.
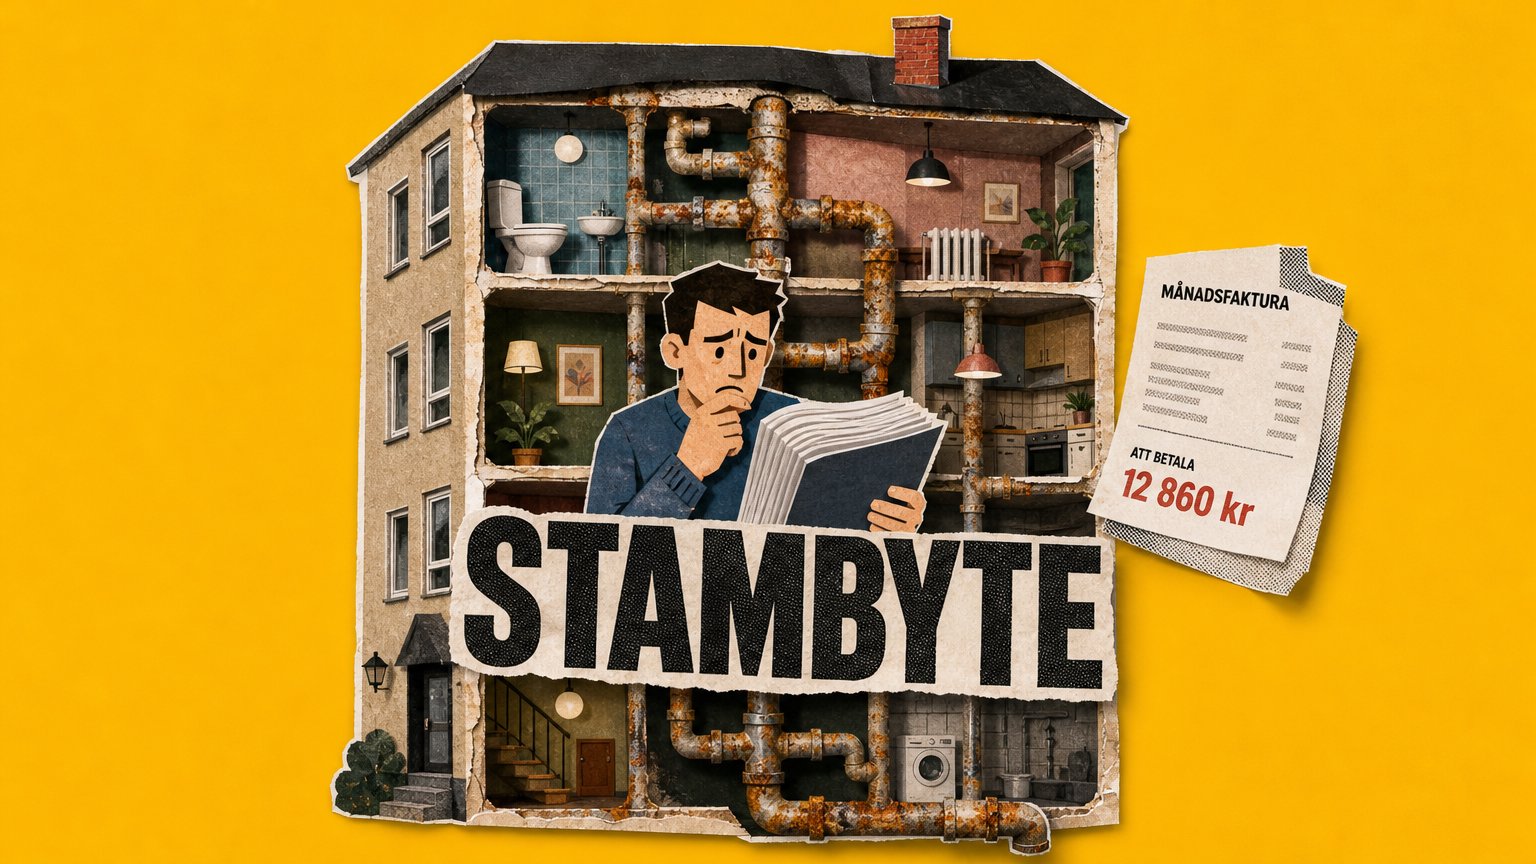
I huset betalar du hela taket själv. I bostadsrätten betalar föreningen, men via avgiften: ett stambyte för 10 miljoner kr kan ge 833 kr mer i månaden.
Banken bestämmer själv hur länge lånelöftet gäller, hos Swedbank 6 månader. Löftet binder inte banken, så sök hos en eller två banker, inte fem.
Bolånetaket föreslås bli 90 % och det skärpta amorteringskravet slopas. För en bostad på 3 miljoner kr går kontantinsatsen från 450 000 till 300 000 kr.
Banken räknar med 7 % ränta. Ett par med 70 000 kr i månaden har då 24 665 kr kvar, men bara 15 790 kr om lånet växer till 4,25 miljoner kr.
Ett privatlån på 150 000 kr till 8 % kostar 12 000 kr i ränta om året, och från 1 januari 2026 ger det inget avdrag. Banken räknar dessutom in lånet.
Ett hus för 4 miljoner kr kostar 16 923 kr i månaden och en bostadsrätt för 3 miljoner kr 12 892 kr, med ränta, amortering, drift och avgift.