Riksbanken väntar ut kriget: styrräntan kvar på 1,75 % i maj 2026
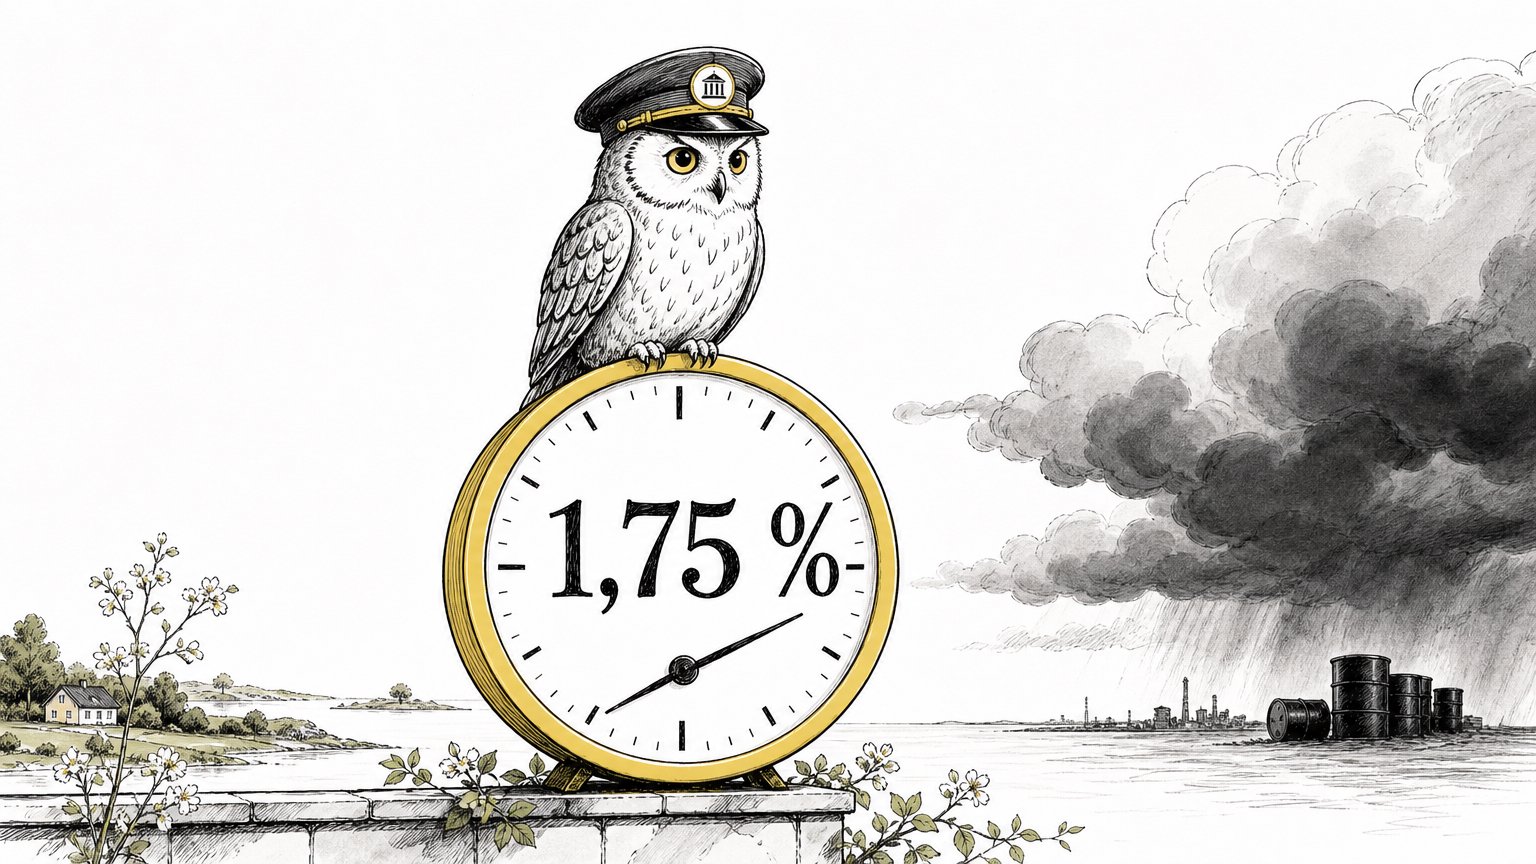
KPIF-inflationen föll till 0,8 % i april 2026 och tillväxten är svag. Riksbanken kan ändå höja om kriget i Mellanöstern ger en bred inflationsuppgång.
Korta nyheter om bolåneräntor, Riksbanken och bostadsmarknaden.
KPIF-inflationen föll till 0,8 % i april 2026 och tillväxten är svag. Riksbanken kan ändå höja om kriget i Mellanöstern ger en bred inflationsuppgång.
Momsen på mat sänktes från 12 till 6 % den 1 april 2026. En familj som handlar mat för 8 000 kr i månaden betalar cirka 440 kr mindre.
Säger banken nej efter kontraktet är du ändå bunden, och 350 000 kr i handpenning kan gå förlorad. Ett skriftligt låneförbehåll låter köpet gå åter.
En vinst på 1 000 000 kr ger 220 000 kr i skatt. Mäklararvode, lagfart och förbättringar sänker vinsten, och ett uppskov skjuter upp skatten.
Ett dolt fel kan du kräva säljaren för i upp till 10 år. Mögel som besiktningen hade varnat för räknades inte som dolt fel i ett HD-fall från 1998.
En tvåa för 2,5 miljoner kr kräver 250 000 kr i insats, men månadskostnaden blir knappt 500 kr högre. Bankens kalkylränta avgör hur mycket du får låna.
Sparbanken Mälardalen låg lägst och ICA Banken högst på tre års bindning i mars 2026. Skandia sänkte 0,11 procentenheter till 2,92 % och gick om Swedbank.
Det skärpta amorteringskravet togs bort 1 april 2026, men befintliga lån ändras bara om banken säger ja. Lån på 3 miljoner kr: 2 500 kr mindre i månaden.
Bolånetaket är 90 % och det skärpta amorteringskravet borta. På befintliga lån måste du själv be banken, och tilläggslån får gå upp till högst 80 %.
Swedbank, Nordea och Danske Bank höjer rörlig listränta till 3,89-3,99 %. På ett lån på 3 miljoner kr kostar det 4 500 kr om året, 3 150 kr efter avdrag.
Räntekänslighet på 17 % betyder att avgiften kan gå från 4 500 till 5 250 kr i månaden om föreningens ränta stiger 1 procentenhet.
Ett bud på 3,2 miljoner kr binder varken dig eller säljaren förrän kontraktet är påskrivet. Säljaren kan välja ett lägre bud, och du kan backa.